이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
신생아 특례대출 조건을 정확히 모르고 알아보다 소득 기준에서부터 막막해지는 경우가 많다. 맞벌이냐 아니냐에 따라 기준이 갈리고, 생애최초 여부에 따라서도 한도가 달라지기 때문이다.
📱 내가 받을 수 있는 지원금, 혜택로드 앱에서 3분 만에 확인하기
국토교통부와 마이홈포털 공식 안내를 꼼꼼히 교차 확인한 조건과 한도를 정리했다.
신생아 특례대출은 출산 2년 이내 가구가 대상입니다
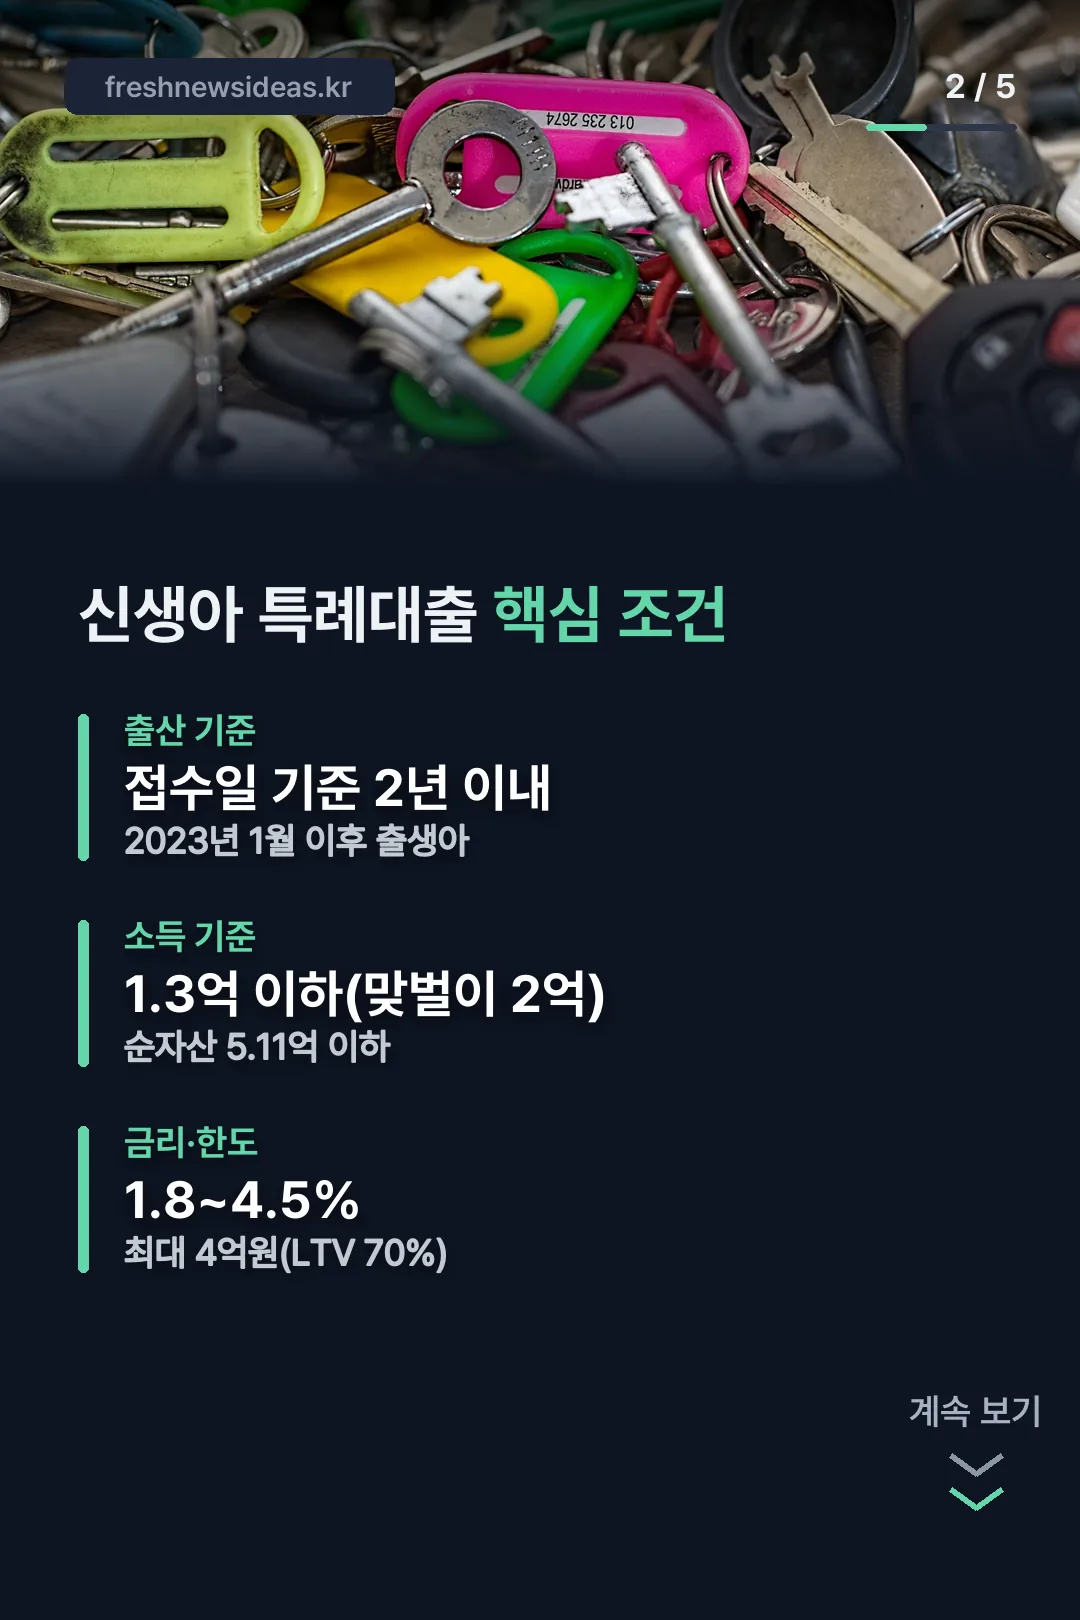
신생아 특례대출(디딤돌대출)은 대출접수일 기준 2년 이내 출산하거나 입양한 무주택 세대주, 또는 1주택 세대주(대환대출)가 대상이다. 2023년 1월 1일 이후에 태어난 출생아부터 적용된다.
부부합산 연소득은 1억 3,000만원 이하가 기준이고, 맞벌이 가구는 2억원 이하까지 인정된다. 순자산가액은 5억 1,100만원 이하여야 한다.
순자산가액은 집, 차, 예금 같은 자산에서 빚을 뺀 금액이다. 소득이 기준에 맞아도 보유 자산이 5억 1,100만원을 넘으면 신청 자체가 불가능해, 소득과 자산 두 기준을 반드시 모두 확인해야 한다.
대출한도는 최대 4억원입니다
대출금리는 1.8%에서 4.5% 사이에서 소득 구간별로 정해지고, 대출한도는 LTV 70% 기준 최대 4억원이다.
LTV(주택담보대출비율) 70%라는 건 집값의 70%까지만 대출로 채울 수 있다는 뜻이다. 집값이 5억원이라면 최대 3억 5,000만원까지 대출 가능하고, 나머지는 자기 자금으로 채워야 한다. 집값이 오르면 대출 가능 금액도 함께 늘어나는 구조다.
생애최초라면 한도가 더 커질 수 있습니다
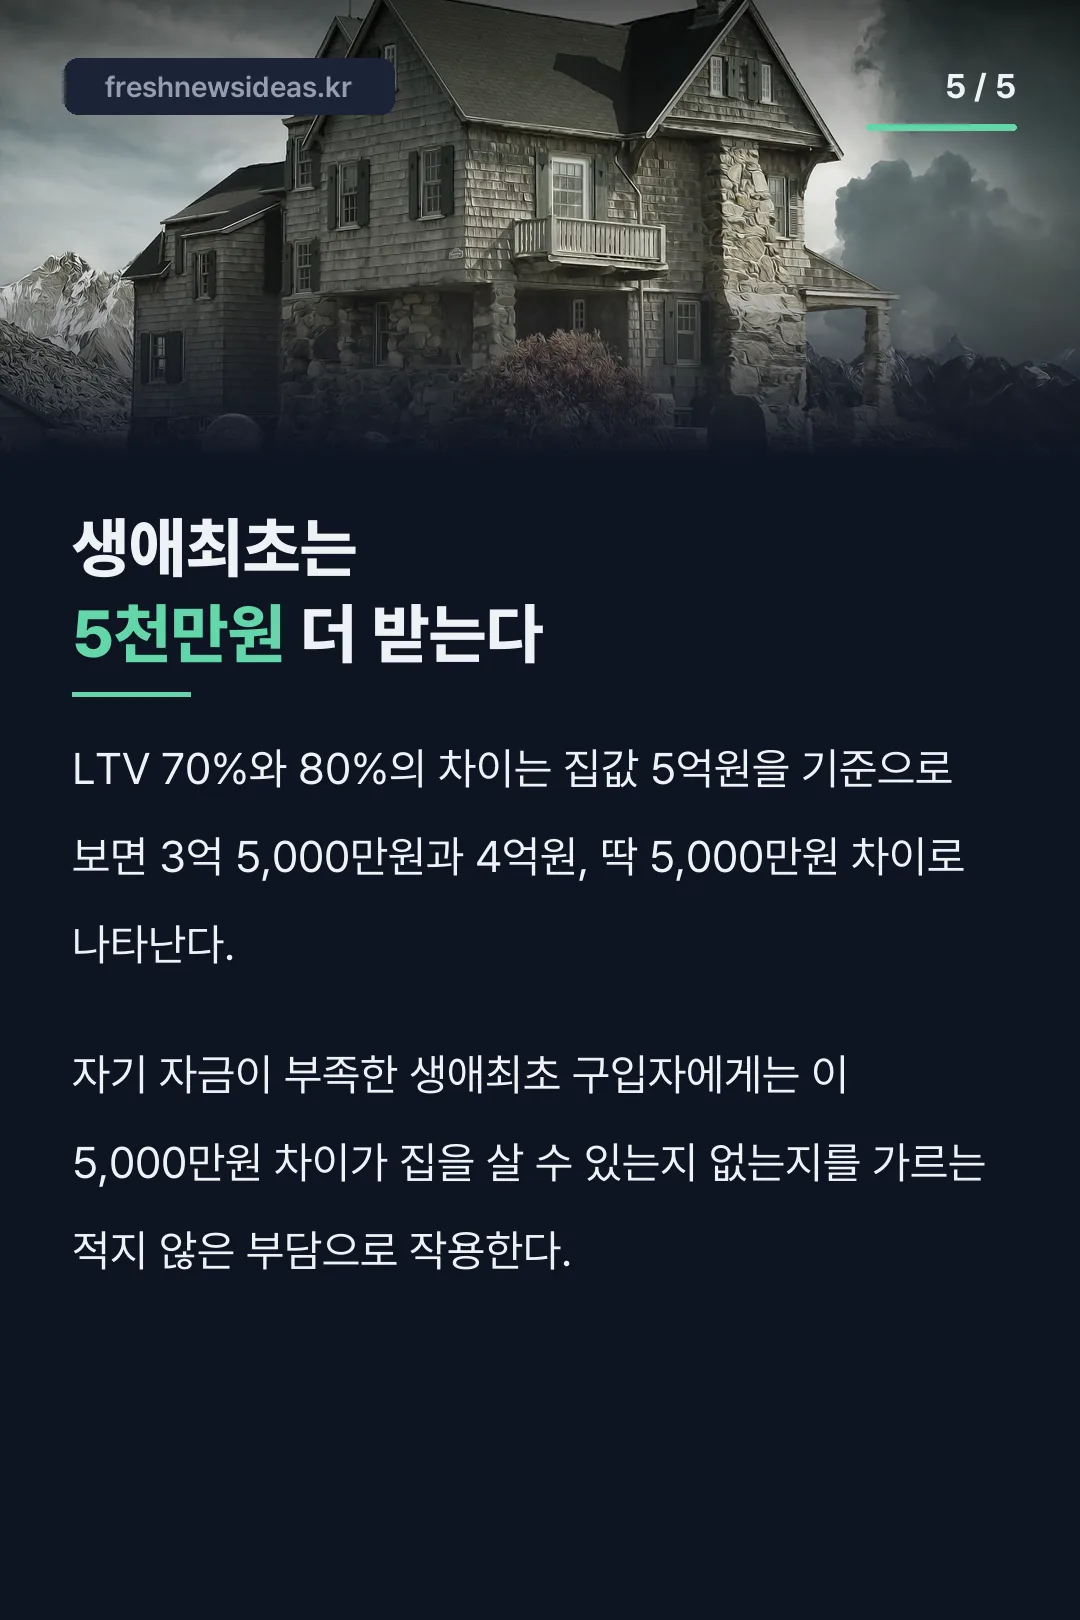
수도권이나 규제지역이 아닌 지역에서 생애최초로 주택을 구입하는 경우에는 LTV 80%까지 적용받아, 같은 집을 사더라도 대출 한도가 더 커질 수 있다.
LTV 70%와 80%의 차이는 집값 5억원 기준으로 보면 3억 5,000만원과 4억원, 딱 5,000만원 차이로 나타난다. 자기 자금이 부족한 생애최초 구입자에게는 이 5,000만원 차이가 집을 살 수 있는지 없는지를 가르는 적지 않은 부담으로 작용한다.
맞벌이 소득 기준은 단독보다 7천만원 더 높습니다
부부합산 연소득 기준은 1억 3,000만원 이하지만, 맞벌이 가구는 2억원 이하까지도 인정된다. 단독 기준보다 7천만원 더 높게 잡혀 있어, 맞벌이 가구가 추가로 혜택을 보는 구조다.
맞벌이 부부가 각각 따로 소득을 올리는 경우, 혼자 버는 가구보다 합산 소득이 더 쉽게 높아지는 점을 고려한 구간 설계로 보인다. 소득 기준선에 바로 걸려 자격을 못 채우는 상황을 조금이라도 줄여 주는 역할을 한다.
1주택이라도 대환으로 신청할 수 있습니다
신생아 특례대출은 무주택 세대주만을 위한 상품이 아니다. 이미 집을 한 채 가진 1주택 세대주도 기존 대출을 이 상품으로 갈아타는 대환대출 형태로 신청할 수 있다.
출산 2년 이내 조건과 소득·자산 기준을 똑같이 맞춰야 하지만, 집을 새로 사는 경우가 아니어도 낮은 금리로 바꿀 수 있는 길이 열려 있는 셈이다.
이미 다른 은행에서 높은 금리로 주택담보대출을 받은 1주택 가구라면, 조건만 맞으면 신생아 특례 조건의 낮은 금리로 옮겨 매달 내는 이자 부담을 크게 줄일 수 있다.
2023년 1월 1일 기준이 소급 적용됩니다
출산 기준일은 공식적으로 ‘2023년 1월 1일 이후 출생아부터’로 정해져 있다. 즉 이 제도가 생긴 시점 이후에 태어난 아이만 해당하는 게 아니라, 그보다 이전인 2023년 초에 태어난 아이를 둔 가구도 대출접수일 기준 2년 조건을 충족하면 신청할 수 있다.
출산 시점을 정확히 계산해 2년이 지났는지 아닌지를 먼저 확인하는 것이 신청 가능 여부를 가르는 첫 단계다. 입양으로 조건을 채우는 경우도 출산과 완전히 동일하게 2년 기준이 그대로 적용된다.
자주 묻는 질문
신생아 특례대출은 아무 때나 출산한 가구가 다 되나요?
아니다. 대출접수일 기준 2년 이내 출산하거나 입양해야 하고, 2023년 1월 1일 이후 출생아부터 적용된다.
맞벌이와 단독 소득 기준이 다른가요?
다르다. 단독 기준은 1억 3,000만원 이하, 맞벌이 가구는 2억원 이하까지 넉넉히 인정된다.
대출한도가 더 늘어날 수도 있나요?
있다. 수도권·규제지역이 아닌 곳에서 생애최초로 주택을 구입하면 LTV 80%까지 적용돼서 한도가 더 커질 수 있다.
이미 집이 있어도 신청할 수 있나요?
1주택 세대주라면 기존 주택담보대출을 이 상품으로 그대로 갈아타는 대환대출 형태로 신청할 수 있다. 출산 2년 이내, 소득·자산 기준은 그대로 전부 충족해야 한다.
순자산 기준은 왜 따로 있나요?
소득이 적어도 보유 자산이 이미 많으면 지원이 필요하지 않다고 보기 때문이다. 순자산가액 5억 1,100만원을 넘으면 소득 기준을 다 충족해도 신청할 수 없다.